

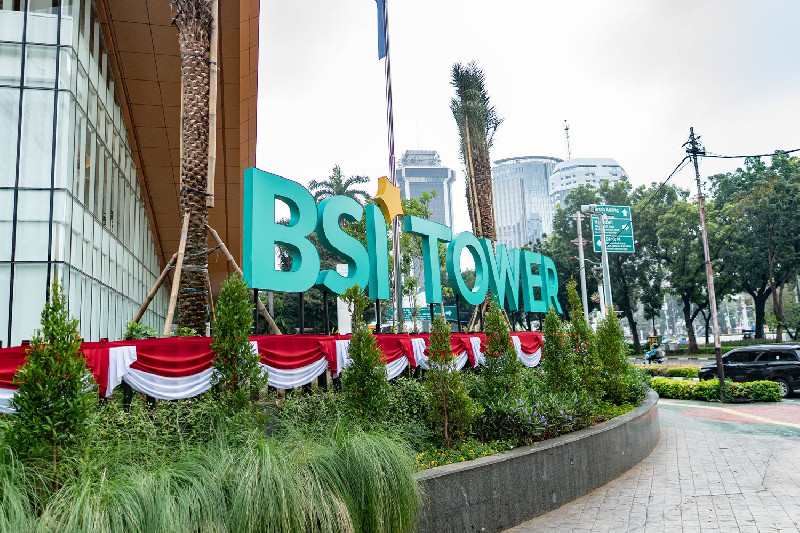
PT Bank Syariah Indonesia (Persero) Tbk (BSI) mencatat kinerja positif hingga Agustus 2026. Laba perseroan mencapai Rp5,30 triliun, tumbuh 10,07% secara tahunan (year on year/YoY). [Foto: Humas BSI]
DIALEKSIS.COM | Jakarta - PT Bank Syariah Indonesia (Persero) Tbk (BSI) mencatat kinerja positif hingga Agustus 2026. Laba perseroan mencapai Rp5,30 triliun, tumbuh 10,07% secara tahunan (year on year/YoY).
Pertumbuhan laba ditopang ekspansi pembiayaan, penguatan dana murah atau current account saving account (CASA), serta meningkatnya kontribusi bisnis emas dan pendapatan berbasis biaya (fee based income).
Dari sisi pendanaan, Dana Pihak Ketiga (DPK) BSI tumbuh 17,71% YoY menjadi Rp389 triliun. Dana murah (CASA) mencapai Rp246 triliun, dengan tabungan menyumbang Rp171 triliun.
Penguatan dana murah turut menekan biaya dana (Cost of Fund/CoF). Hingga Agustus 2026, CoF BSI turun 37 basis poin secara tahunan menjadi 2,30%.
Sementara itu, pembiayaan tumbuh 16,21% YoY menjadi Rp344 triliun. Meski ekspansi pembiayaan cukup agresif, kualitasnya tetap terjaga dengan rasio Non-Performing Financing (NPF) gross sebesar 1,8%.
Pendapatan berbasis biaya juga mencatat pertumbuhan signifikan. Fee based income BSI naik 36,27% menjadi Rp5,6 triliun, terutama didorong bisnis treasury dan emas. Fee based ratio perseroan pun mencapai 23,07%.
Direktur Utama BSI Anggoro Eko Cahyo mengatakan kinerja tersebut menunjukkan fundamental perseroan semakin kuat. Pertumbuhan laba berjalan beriringan dengan penguatan CASA, ekspansi pembiayaan, penurunan CoF, serta peningkatan fee based income.
"Kami melihat fundamental BSI semakin kuat. Pertumbuhan laba dua digit berjalan beriringan dengan penguatan CASA, pertumbuhan pembiayaan yang lebih tinggi, penurunan cost of fund, serta akselerasi fee based income," ujar Anggoro, Senin (5/10/2026).
Memasuki akhir kuartal III hingga kuartal IV 2026, BSI akan fokus memperkuat dana murah melalui pengembangan ekosistem haji dan umrah, serta memperluas pembiayaan ritel dan konsumer berbasis underlying. Perseroan juga akan mendorong bisnis ekosistem syariah dan emas, transaksi digital, serta menjaga kualitas pembiayaan. [*]

 Sebelumnya